企業永續
邁達特根據金融穩定委員會(Financial Stability Board, FSB)所發布的「氣候相關財務揭露」(Task Force on Climate-related Financial Disclosures,TCFD)之架構,以治理、策略、風險管理、指標和目標四大面向來執行相關之資訊揭露,同時鑑別本公司之重大性風險,區分其來源分為兩大類別:
(1) 實現因應氣候變遷經濟型態轉變之轉型風險。
(2) 因氣候變遷或極端氣候直接造成衝擊之實體風險。
藉由揭露架構與風險鑑別建立起TCFD之資訊透明度,讓利害關係人瞭解並評估氣候相關的風險與機會。
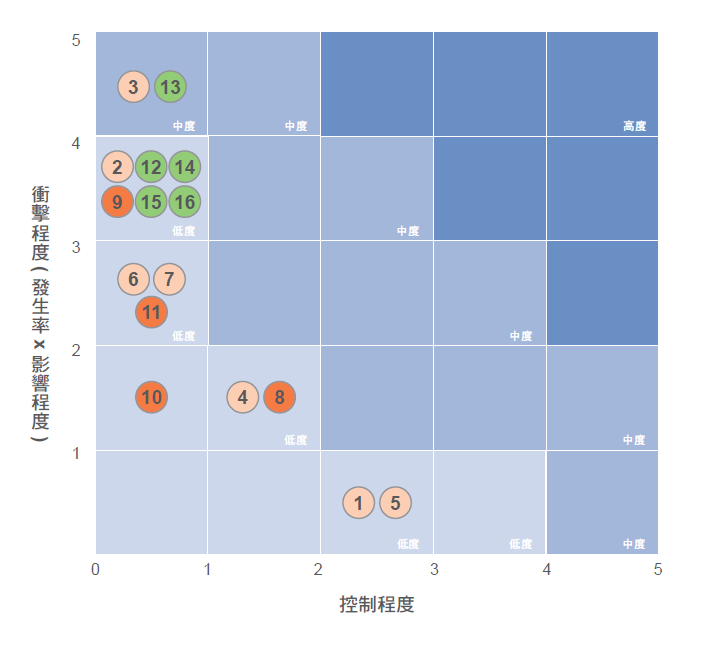
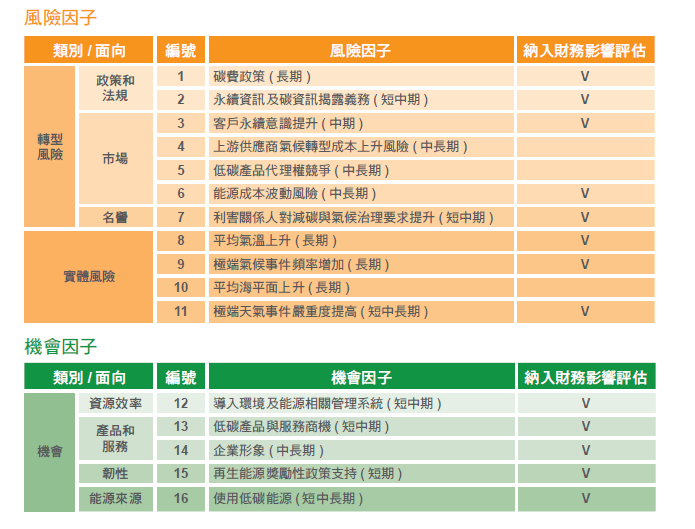
氣候相關風險機會鑑別為公司整體風險管理的一部分,長期納入公司的既有風險辨識、評估與控管流程中,依據風險與機會分類,邁達特共鑑別出16項氣候相關風險與機會因子如下表:
(1) 風險方面分為轉型風險與實體風險兩大類,其中轉型風險涵蓋政策法規、市場、名譽三個面向,共鑑別出7項風險因子;實體風險則鑑別出4項風險因子。
(2) 機會方面則依資源效率、產品和服務、韌性、能源來源四個面向進行評估,共鑑別出5項機會因子。
其餘氣候相關風險機會項目,則進一步衡量氣候風險機會之資料完整性、利害關係人關注程度等,透過以下五個財務分析決定因子:(1)風險或機會程度(中度以上)、(2)資料可取得性、可量化、(3)與現金流、資本支出、營運成本高度連結、(4)公司內部高度關注議題、(5)外部利害關係人(投資人)關注或法規要求。最終決定是否納入本次財務影響評估,評估結果如下所示: